|
|
K
线图
特色数据
资金流向
公告
个股日历
核心题材
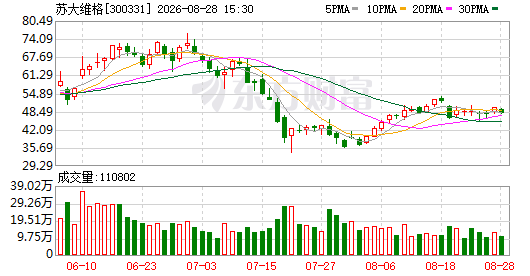
最新价:47.66
涨跌额:-2.15
涨跌幅:-4.32%
成交量:11.1万手
成交额:5.36亿
换手率:4.99%
市盈率:124.35
总市值:124亿
查询该股行情 实时资金流向 深度数据揭秘 进入苏大维格吧 苏大维格资金流
相关股票
- 亚世光电(21.79 9.99%)
- 英飞特(12.01 7.62%)
- 翰博高新(41.89 3.61%)
- 深纺织A(11.12 3.44%)
相关板块
- 谷子经济(0.98%)
- 机构重仓(0.37%)
- 2026中报预增(0.28%)
- 元宇宙概念(0.17%)
炒股第一步,先开个股票账户
上证报中国证券网讯 8月23日晚,苏大维格披露2026年半年度报告。报告期内,公司实现总营收10.35亿元,同比增长5.39%;归母净利润4976.04万元,同比大涨62.29%;扣非净利润4182.30万元,同比增长222.54%,盈利质量实现跨越式提升。半年报的核心亮点集中于两大维度:控股子公司维普半导体业绩爆发,成为公司核心利润支柱;与此同时,8月17日,公司披露协议转让受让方自愿延长股份锁定期,长线资金持续看好公司半导体设备成长空间。 维普半导体业绩爆发,撑起半壁利润,国产替代打开海外增量。2026年,维普半导体正式纳入合并报表,直接改写公司盈利结构,是本期业绩高增的核心引擎。上半年,维普半导体营收9422.04万元,同比大涨524.78%;净利润5068.27万元,同比扭亏,子公司净利润规模几乎与上市公司整体归母净利润持平。
作为国内稀缺可量产光掩模缺陷检测设备企业,维普半导体直击半导体设备“卡脖子”环节。报告期内,维普国内客户持续放量,批量供货中芯国际、路维光电、清溢光电等头部晶圆、掩膜企业;海外市场实现历史性突破,设备首次供货韩国头部半导体工厂,同时拿下我国台湾地区头部客户订单,下半年将完成交付,全球化布局持续落地。从战略协同来看,苏大维格自有激光直写光刻设备叠加维普检测设备,打通“掩模制造+缺陷检测”全产业链闭环,形成独家技术壁垒。
8月17日,苏大维格披露,实控人陈林森、股东虞樟星合计转让公司5%股份给和德商学荟增长私募基金,受让方主动将股份锁定期由原定12个月延长至18个月,充分彰显机构对公司半导体设备赛道长期成长逻辑的认可。
在维普半导体高速增长之外,公司原有光学材料板块稳步优化产品结构,对冲行业周期波动。子公司维旺科技聚焦高亮导光板、墨水屏前光板等高附加值产品,上半年,净利润同比增长45.65%;纳米纹理内饰材料批量供货欧洲头部车企,AR衍射光波导持续导入国内VR/AR终端厂商。传统防伪业务主动淘汰低毛利低端产能,发力高端奢侈品、医药安全防伪赛道,盈利韧性持续修复。
研发端,公司持续加码半导体、微纳光学技术迭代,同步推进先进封装光刻样机、大尺寸纳米压印设备研发,依托“光刻设备+检测设备+光学材料”完整技术平台,持续挖掘光子芯片、先进封装、车载光学等新兴赛道增量。
半年报显示,光刻设备是公司未来业务的重要战略发展方向,公司将结合维普半导体掩模缺陷检测设备的技术优势与量产经验,持续推动各类光刻设备在不同行业和领域的应用,重点开拓直写光刻在半导体掩膜版制造、COWOS/COPOS等先进封装等领域的应用;重点探索纳米压印光刻在光通信器件、微流控、生物芯片和集成电路制造方面的应用;积极推动投影扫描光刻设备在IC载板、封装及光伏铜电镀图形化等领域的应用。(宁晖)
全新妙想投研助理,立即体验
(文章来源:上海证券报·中国证券网)
 暗盘资金榜已更新!这些个股/板块可以关注> |
|


 发表于 2026-8-29 02:12:02

